

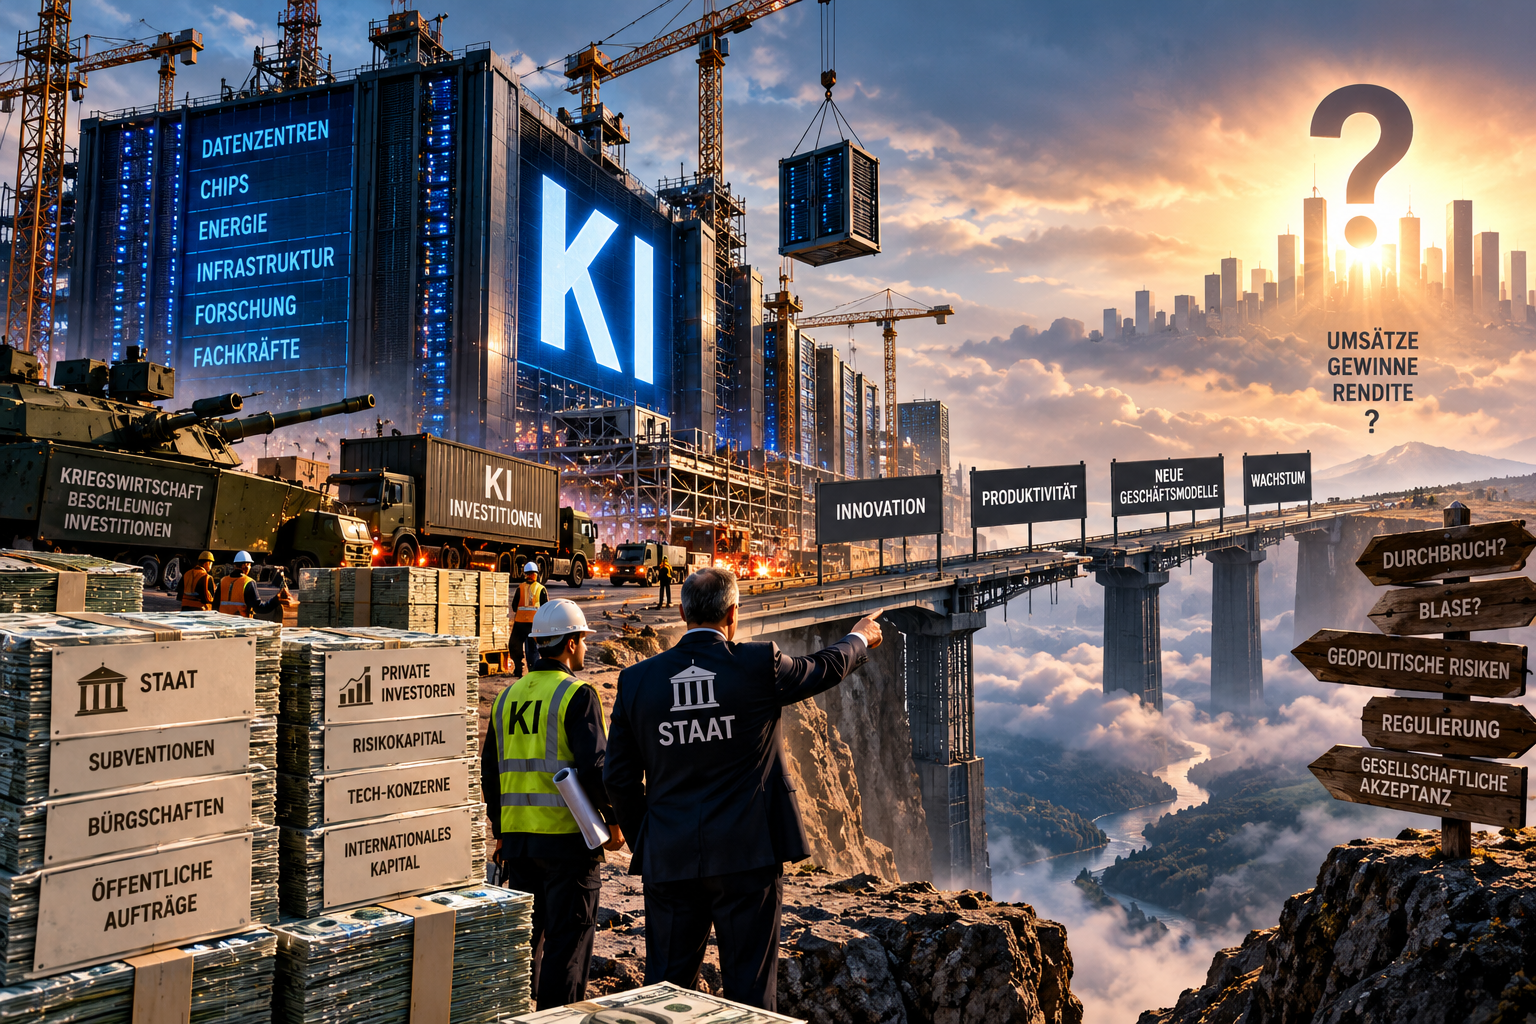
Washington begründet den Ausbau der künstlichen Intelligenz mit nationaler Sicherheit, bezahlt wird er bislang von Konzernen und ihren Geldgebern. Gewöhnlich heißt es, die großen Technologiekonzerne finanzierten den Ausbau aus ihren Gewinnen, und wo die nicht reichten, sprängen Investoren ein. Das stimmt, beschreibt aber nur einen Teil des Bildes. Ein wachsender Teil der Verpflichtungen steht nicht in den Bilanzen, und zugleich rückt ein Akteur näher, der in der Erzählung vom privaten Boom kaum vorkommt, der amerikanische Staat.
Den Titel verstehe ich als These, die zu prüfen ist. Eine strategisch motivierte Industriepolitik ist noch keine Kriegswirtschaft. Zu klären ist, wie weit staatliche Sicherheitsziele bereits in private Investitionsentscheidungen hineinwirken und wer am Ende für den Erhalt strategischer Fähigkeiten bezahlt.
Die stärkste Verteidigung
Amazon, Alphabet, Meta, Microsoft und Oracle investieren in diesem Jahr nach Schätzungen von Moody’s und Morgan Stanley rund 785 bis 805 Milliarden Dollar, für 2027 wird um die eine Billion erwartet. Der Columbia-Ökonom Stijn Van Nieuwerburgh hat für die Brookings Institution nachgerechnet. Damit sich die Investitionen bis 2032 tragen, müssten die neuen Kapazitäten dann jährlich rund 3,7 Billionen Dollar erlösen, gut neun Prozent der erwarteten US-Wirtschaftsleistung. Großer volkswirtschaftlicher Nutzen, so Van Nieuwerburgh, wird nicht automatisch zur Rendite der Investoren, weil wachsende Kapazität Preise und Margen drückt.
Die schärfste Verteidigung des amerikanischen Kurses stammt von dem australischen Analysten Craig Tindale. Für ihn ist die Renditefrage falsch gestellt. Wer jedes Jahr eine neue Chipgeneration in Betrieb nimmt, halte den Abstand zum Rivalen, und gemessen werde der Ertrag wie in der Rüstungsproduktion in strategischer Position. Tindale spricht selbst von einem Verteidigungsprogramm, das auf privaten Büchern geführt wird. Den Widerspruch darin sieht er, lässt aber offen, was aus ihm folgt.
Der Widerspruch
Kriegswirtschaften werden in der Regel fiskalisch finanziert, über Haushaltsmittel, Anleihen und Steuern. Die amerikanische KI-Offensive dagegen wird als strategische Notwendigkeit begründet und überwiegend privat finanziert.
Nach einer Auswertung der Nikkei haben die fünf Konzerne Zahlungsverpflichtungen von rund 1,65 Billionen Dollar eingegangen, die noch nicht in ihren Bilanzen stehen, für nicht gelieferte Chips und Server und für Mietverträge, die noch nicht begonnen haben. Hinzu kommen Projektgesellschaften. Metas Rechenzentrum Hyperion in Louisiana gehört zu 80 Prozent dem Finanzinvestor Blue Owl, die Projektgesellschaft beschaffte sich rund 27 Milliarden Dollar über Anleihen bis 2049. In Metas Bilanz tauchen diese Schulden nicht auf. Der Konzern gewährt aber eine Restwertgarantie und beziffert sein maximales Verlustrisiko aus dem Projekt auf knapp 46 Milliarden Dollar. Das ist eine Obergrenze, keine erwartete Summe, zeigt aber, dass die Auslagerung der Schulden das Risiko nicht beseitigt.
Am Ende der Kette stehen Vermögensverwalter, private Kreditfonds und deren Anleger, zu einem großen Teil Versicherer und Pensionsfonds. Wie empfindlich das Geflecht ist, zeigte das Frühjahr, als der Kursrutsch bei Softwarefirmen den privaten Kreditmarkt unter Druck setzte, der auch Rechenzentren finanziert. Komplexe Finanzierung beweist noch keine Blase. Laufen aber Renditeerwartungen und Zahlungsbereitschaft auseinander, während die politische Begründung auf nationale Sicherheit umgestellt wird, können Investoren staatliche Stützung in ihre Kalkulation einbeziehen.
Der Staat ist schon da
In strategische Industrien einzusteigen, ohne sie zu verstaatlichen, ist in Washington inzwischen eingeübte Praxis. Im August 2025 übernahm die Regierung 9,9 Prozent an Intel, bezahlt überwiegend mit zugesagten Fördermitteln. Dem Seltene-Erden-Produzenten MP Materials sicherte das Pentagon eine zehnjährige Preisuntergrenze zu, und an den Exporten von Nvidias H200 nach China verdient der Staat über einen Zoll von 25 Prozent mit. Zusammen ergibt das ein Repertoire aus Beteiligung, Preisgarantie und Abschöpfung.
Inzwischen erreicht es die KI-Infrastruktur. Das Pentagon verhandelt über einen Kredit von rund fünf Milliarden Dollar an den Rechenzentrumsanbieter Fluidstack. Für sein Kreditprogramm beantragt es im Haushaltsentwurf 2027 rund 20,2 Milliarden Dollar, nach 1,4 Milliarden im laufenden Jahr, weitere 29,5 Milliarden sind für staatseigene Rechenzentren vorgesehen. Auch die Sprache hat sich verschoben. Im Urheberrechtsstreit der New York Times stellte sich das Justizministerium hinter OpenAI und Microsoft und begründete das mit der Bedeutung der KI für die nationale Sicherheit.
Gescheiterte Privatprojekte rettet keiner dieser Vorgänge. Mit ihnen entstehen aber die Instrumente und die Begründung, über die im Ernstfall öffentliches Geld fließen könnte, ohne dass von einer Rettung der Investoren die Rede sein müsste.
Wie eine Rettung aussehen könnte
Ganz hypothetisch ist der Ernstfall nicht mehr. Am 12. Oktober nannte Broadcom-Chef Hock Tan das Kapital den größten Engpass des KI-Ausbaus und verglich Teile der Anlagegelder mit Glücksspiel im Casino. Gewicht hat die Warnung, weil sie aus einer Branche kommt, deren Umsätze vom Ausbau abhängen.
Eine Finanzierungskrise muss keinen Stillstand bedeuten, denn im Chapter-11-Verfahren können Rechenzentren den Eigentümer wechseln und weiterlaufen. Das Verteidigungsministerium interessiert die Fähigkeit, also Anlagen, Chips und Entwicklerteams, die Kapitalstruktur kann ihm gleichgültig sein. Wer die Lasten trägt, entscheiden die Instrumente. Ein staatlicher Kredit oder Abnahmevertrag stabilisiert die Einnahmen eines Betreibers und sorgt dafür, dass die Gläubiger weiter bedient werden. Ein Eigentümerwechsel unter staatlicher Begleitung träfe vor allem die Eigenkapitalgeber.
Beide Wege kennt die amerikanische Finanzgeschichte. Bei Fannie Mae und Freddie Mac wurde 2008 aus einer stillschweigend unterstellten eine ausgesprochene Staatsgarantie, die Gläubiger blieben geschützt, die Aktionäre nicht. Im Haushalt erscheinen staatliche Kredite und Garantien zudem nur mit den geschätzten Subventionskosten. Die Summe, für die der Staat einsteht, steht dort nicht. Das ist keine Schattenbuchhaltung, wohl aber eine, die das Risiko klein erscheinen lässt, solange nichts passiert.
Europa hängt mit drin
Bei den Banken konzentriert sich das europäische Engagement in privaten Krediten zu fast zwei Dritteln auf vier Häuser, die Deutsche Bank, Barclays, BNP Paribas und HSBC. Die EZB hat ihre Prüfung dieser Verflechtungen ausgeweitet, und die Deutsche Bank sichert sich nach einem Bloomberg-Bericht auch gegen Ausfälle bei Rechenzentrumskrediten ab. Versicherer im Euroraum halten laut EZB rund 211 Milliarden Euro an privaten Krediten, Pensionsfonds rund 52 Milliarden. Wie viel davon in Rechenzentren steckt, weiß niemand genau.
Am breitesten ist das Engagement am Aktienmarkt. Investoren in Europa halten amerikanische Aktien im Wert von rund 11,8 Billionen Dollar, mehr als das Doppelte der deutschen Wirtschaftsleistung. Größter Halter ist der Fondssektor, dessen Anteile zunehmend bei privaten Haushalten liegen, direkt oder über Versicherungen und Pensionspläne. Wer über einen Indexfonds auf den US-Markt setzt, hält vor allem die Technologiekonzerne, die den Boom tragen. An der amerikanischen KI-Wette hängt damit auch europäische Altersvorsorge.
Die offene Rechnung
Ob der Staat im Ernstfall nur die strategische Substanz sichert oder auch die Gläubiger, ist eine politische Entscheidung, angelegt ist sie bereits in der Sicherheitsbegründung. Wer sie trifft, bestimmt, ob die Kosten der amerikanischen KI-Offensive bei den Finanzierern bleiben oder sozialisiert werden. Für Europa stellt sich die Frage doppelt, als Gläubiger mit seinen Sparern und Versicherten und als Kunde, der bisher nicht einmal fragt, was ihn die Abhängigkeit kostet.
Dieser Text ist die gekürzte Fassung eines Beitrags auf meinem Substack, dort mit vollständigem Quellenverzeichnis.
Transparenzhinweis: Bei diesem Text habe ich eine KI eingesetzt, zur Auswertung von Material, als Sparringspartner in der Durcharbeitung der Argumente, bei Entwurfsfassungen und für eine abschließende Prüfung auf Verständlichkeit und Lesbarkeit. Fragestellung, Einwände, Bewertungsmaßstäbe und die Endfassung liegen bei mir. Autor dieses Textes bin ich.